Kurz erklärt
Eine Photovoltaikversicherung schützt eine PV-Anlage je nach Vertrag gegen verschiedene Schäden, zum Beispiel durch Sturm, Hagel, Feuer, Überspannung, Diebstahl, Vandalismus oder Bedienfehler. Wichtig ist, dass nicht nur die Solarmodule betrachtet werden, sondern auch Wechselrichter, Batteriespeicher, Wallbox, Verkabelung, Montagegestell und mögliche Ertragsausfälle. Eigentümer sollten deshalb genau prüfen, welche Schäden tatsächlich versichert sind und ob der Schutz zur konkreten Anlage passt.
Warum reicht ein Blick auf die Solarmodule nicht aus?
Viele Eigentümer denken bei einer Photovoltaikanlage zuerst an die Solarmodule auf dem Dach. Tatsächlich besteht eine moderne PV-Anlage aber aus mehreren technischen Komponenten. Neben den Modulen können auch Wechselrichter, Batteriespeicher, Wallbox, Verkabelung, Steuerungstechnik und Energiemanagementsystem betroffen sein.
Ein Schaden muss also nicht immer sichtbar auf dem Dach entstehen. Auch ein defekter Wechselrichter, ein beschädigter Batteriespeicher oder ein Überspannungsschaden an der Elektronik kann dazu führen, dass die Anlage keinen Strom mehr erzeugt.
Deshalb sollte eine Photovoltaikversicherung nicht nur die Module absichern, sondern die gesamte Anlage betrachten.
Welche Bestandteile sollten versichert sein?
Eigentümer sollten prüfen, ob folgende Bestandteile ausdrücklich oder eindeutig mitversichert sind:
- Solarmodule
- Wechselrichter
- Batteriespeicher
- Wallbox
- Verkabelung
- Unterkonstruktion
- Montagegestell
- Energiemanagementsystem
- Überspannungsschutz
- Datenlogger und Steuerungstechnik
- Zählertechnik
- Kosten für Demontage, Montage und Wiederinbetriebnahme
Besonders wichtig sind Wechselrichter und Batteriespeicher. Sie gehören häufig zu den kostenintensiven Bestandteilen der Anlage und können bei technischen Schäden oder Überspannung betroffen sein.
Sind Sturm- und Hagelschäden versichert?
Sturm und Hagel gehören zu den klassischen Risiken bei PV-Anlagen. Solarmodule befinden sich dauerhaft im Außenbereich und sind Wind, Regen, Hagel, Schnee und Temperaturschwankungen ausgesetzt.
Ein Hagelschaden kann zum Beispiel die Glasoberfläche oder einzelne Zellen beschädigen. Ein Sturmschaden kann Module, Unterkonstruktion oder Befestigungen betreffen. Auch herabfallende Äste oder herumfliegende Gegenstände können Schäden verursachen.
Wichtig ist, dass der Vertrag nicht nur das Gebäude, sondern auch die Photovoltaikanlage eindeutig erfasst.
Was gilt bei Überspannung?
Überspannung ist eines der wichtigsten Risiken bei modernen PV-Anlagen. Betroffen sind häufig nicht die Module selbst, sondern elektronische Komponenten wie Wechselrichter, Batteriespeicher, Steuerungstechnik oder Wallbox.
Ein Überspannungsschaden kann durch Gewitter, Blitznähe oder Netzschwankungen entstehen. Wenn der Wechselrichter ausfällt, kann die Anlage trotz intakter Module keinen nutzbaren Strom mehr erzeugen.
Eigentümer sollten deshalb prüfen:
- Sind Überspannungsschäden ausdrücklich versichert?
- Gilt der Schutz auch für Wechselrichter und Batteriespeicher?
- Ist die Wallbox eingeschlossen?
- Sind Fehlersuche und Elektrikerkosten mitversichert?
- Ist ein möglicher Ertragsausfall abgesichert?
Sind Wechselrichter-Schäden versichert?
Der Wechselrichter ist ein zentraler Bestandteil der PV-Anlage. Er wandelt den erzeugten Gleichstrom in nutzbaren Wechselstrom um. Fällt der Wechselrichter aus, kann die Anlage oft keinen Strom mehr liefern oder einspeisen.
Je nach Vertrag können Wechselrichter-Schäden versichert sein, wenn sie durch eine versicherte Ursache entstehen, zum Beispiel Überspannung, Brand, Kurzschluss oder andere äußere Einwirkungen.
Nicht jeder technische Defekt ist automatisch versichert. Deshalb sollte geprüft werden, ob der Vertrag auch innere Betriebsschäden, Bedienfehler oder technische Defekte einschließt oder ob nur bestimmte Gefahren versichert sind.
Ist der Batteriespeicher mitversichert?
Ein Batteriespeicher sollte immer ausdrücklich geprüft werden. Er ist oft ein teurer Bestandteil der Anlage und technisch eng mit Wechselrichter, Steuerung und Hausinstallation verbunden.
Nicht jeder Vertrag, der eine PV-Anlage erwähnt, umfasst automatisch auch den Batteriespeicher. Besonders bei nachgerüsteten Speichern kann eine Deckungslücke entstehen, wenn die Versicherung nicht informiert wurde.
Eigentümer sollten deshalb klären:
- Ist der Batteriespeicher ausdrücklich genannt?
- Sind Brand, Überspannung und technische Schäden mitversichert?
- Ist der Speicher Teil der PV-Anlage oder separat zu behandeln?
- Sind Austausch, Prüfung und Wiederinbetriebnahme versichert?
- Gibt es Entschädigungsgrenzen?
Wird die Wallbox mitversichert?
Eine Wallbox wird bei der Absicherung häufig vergessen. Sie ist aber bei vielen Haushalten Teil des gesamten Energiekonzepts aus Photovoltaikanlage, Batteriespeicher und Elektroauto.
Ob die Wallbox mitversichert ist, hängt vom Vertrag ab. Sie kann als Gebäudebestandteil, elektrische Anlage, Zubehör oder separates Risiko eingeordnet werden.
Besonders wichtig ist die Prüfung bei außen montierten Wallboxen. Dort können zusätzliche Risiken entstehen, etwa durch Vandalismus, Diebstahl, Anfahren, Witterung oder Überspannung.
Was gilt bei Feuer und Brand?
Feuer- und Brandschäden gehören zu den klassischen versicherbaren Gefahren. Bei einer PV-Anlage können Brand- oder Schmorschäden verschiedene Ursachen haben, zum Beispiel technische Defekte, Kurzschluss, Überspannung oder Fehler in der Elektroinstallation.
Wichtig ist nicht nur der Schaden an der Anlage selbst. Im Brandfall können auch Gebäude, Dach, Leitungen und angrenzende technische Komponenten betroffen sein.
Eigentümer sollten deshalb prüfen, ob sowohl die PV-Anlage als auch mögliche Folgeschäden am Gebäude richtig eingeordnet sind.
Sind Diebstahl und Vandalismus versichert?
Photovoltaikanlagen können auch durch Diebstahl oder Vandalismus beschädigt werden. Das betrifft insbesondere Anlagen auf Nebengebäuden, Garagen, Carports oder frei zugänglichen Flächen.
Gestohlen werden können zum Beispiel Module, Kabel, Wechselrichter oder andere technische Komponenten. Vandalismus kann Module, Verkabelung oder Wallboxen betreffen.
Bei frei zugänglichen Anlagen sollte besonders geprüft werden, ob der Versicherungsschutz auch dort gilt und ob Sicherungsanforderungen bestehen.
Sind Bedienfehler versichert?
Bei einem Allgefahrenschutz können je nach Vertrag auch Bedienfehler eine Rolle spielen. Das kann zum Beispiel relevant werden, wenn durch falsche Bedienung, fehlerhafte Einstellungen oder unsachgemäße Handhabung ein Schaden entsteht.
Ob Bedienfehler tatsächlich mitversichert sind, hängt stark vom jeweiligen Tarif ab. Deshalb sollte dieser Punkt nicht pauschal angenommen werden.
Eigentümer sollten konkret prüfen, ob der Vertrag nur klassische Gefahren wie Sturm, Hagel und Feuer abdeckt oder ob ein weitergehender Allgefahrenschutz für Photovoltaik besteht.
Was bedeutet Allgefahrenschutz bei Photovoltaik?
Ein Allgefahrenschutz bedeutet vereinfacht, dass viele unvorhergesehenen Schäden versichert sein können, sofern sie nicht ausdrücklich ausgeschlossen sind. Das ist weiter als eine reine Absicherung einzelner benannter Gefahren.
Für PV-Anlagen kann ein Allgefahrenschutz sinnvoll sein, weil moderne Anlagen viele technische Bestandteile haben und Schäden nicht immer in einfache Kategorien passen.
Wichtig bleibt aber: Auch ein Allgefahrenschutz hat Bedingungen, Ausschlüsse und Grenzen. Deshalb sollte genau geprüft werden, was tatsächlich versichert ist.
Besonderheiten der LUMIT Allgefahrendeckung
Rockstroh-Solar vermittelt für Photovoltaikanlagen den LUMIT Allgefahrenschutz. Der besondere Ansatz liegt darin, die PV-Anlage nicht nur als einzelnen Gebäudebestandteil zu betrachten, sondern als technisches Gesamtsystem.
Bei einer modernen Photovoltaikanlage geht es heute häufig nicht mehr nur um Solarmodule auf dem Dach. Zur Anlage gehören oft auch Wechselrichter, Batteriespeicher, Wallbox, Steuerungstechnik, Verkabelung und ein wirtschaftlicher Ertrag durch Eigenverbrauch oder Einspeisung. Genau hier setzt eine spezielle Photovoltaikversicherung wie LUMIT an.
Während manche Wohngebäudeversicherungen nur bestimmte klassische Gefahren absichern, ist LUMIT als Allgefahrendeckung konzipiert. Das bedeutet: Versichert sind grundsätzlich unvorhergesehen eintretende Schäden, sofern sie nicht ausdrücklich ausgeschlossen sind. Für Eigentümer ist das häufig verständlicher und praxisnäher als eine Absicherung, bei der nur einzelne benannte Gefahren versichert sind.
Welche Vorteile bietet LUMIT für PV-Anlagen?
Der LUMIT Allgefahrenschutz kann insbesondere für Eigentümer interessant sein, die ihre PV-Anlage mit Speicher, Wallbox oder Finanzierung umfassender absichern möchten.
Wichtige Vorteile können sein:
- Absicherung gegen viele unvorhergesehene Schäden
- Schutz für klassische Risiken wie Sturm, Hagel, Brand und Blitzschlag
- Absicherung von Überspannungsschäden
- Mitversicherung von Batteriespeichern
- Mitversicherung von Wallboxen beziehungsweise Ladestationen
- Schutz bei Diebstahl und Vandalismus
- Schutz bei Kurzschluss, Tierverbiss oder bestimmten technischen Schadenursachen
- mögliche Absicherung von Bedienungsfehlern
- Ertragsausfalldeckung nach einem versicherten Schaden
- mögliche Restwertdeckung bei finanzierten Anlagen
- klare Betrachtung der PV-Anlage als technische Einheit
Entscheidend ist immer der konkrete Versicherungsumfang. Deshalb sollte vor Abschluss geprüft werden, welche Bestandteile der Anlage vorhanden sind und ob sie im Angebot vollständig berücksichtigt wurden.
Warum ist LUMIT oft klarer als eine einfache Mitversicherung über die Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kann eine PV-Anlage mitversichern. Das ist aber nicht automatisch dasselbe wie eine spezielle Photovoltaikversicherung mit Allgefahrenschutz.
Der Unterschied liegt häufig in der Tiefe der Absicherung. Bei einer einfachen Mitversicherung über die Wohngebäudeversicherung ist oft zu klären, ob Batteriespeicher, Wallbox, Ertragsausfall, Überspannung, Bedienfehler, technische Defekte oder Finanzierungslücken wirklich erfasst sind.
LUMIT ist dagegen speziell auf Energietechnik und Photovoltaikanlagen ausgerichtet. Dadurch lassen sich typische Fragen zur PV-Anlage gezielter prüfen:
- Welche technischen Bestandteile gehören zur Anlage?
- Ist der Batteriespeicher eingeschlossen?
- Ist die Wallbox mitversichert?
- Ist Ertragsausfall berücksichtigt?
- Was passiert bei Überspannung oder Kurzschluss?
- Wird eine Finanzierungslücke im Totalschaden berücksichtigt?
- Sind Kosten für Fehlersuche, Reparatur und Wiederinbetriebnahme enthalten?
Für Eigentümer ist das wichtig, weil im Schadenfall nicht nur das beschädigte Bauteil zählt. Oft entstehen zusätzliche Kosten durch Prüfung, Demontage, Ersatzteile, Gerüst, Elektrikerarbeiten und Wiederinbetriebnahme. Außerdem kann die Anlage während der Reparaturzeit keinen oder weniger Strom erzeugen.
Für welche PV-Anlagen ist LUMIT besonders interessant?
LUMIT ist besonders interessant, wenn die Photovoltaikanlage mehr ist als eine kleine Standardanlage ohne Zusatztechnik.
Das gilt vor allem bei:
- PV-Anlagen mit Batteriespeicher
- PV-Anlagen mit Wallbox
- finanzierten PV-Anlagen
- Anlagen mit relevanter Einspeisung oder hohem Eigenverbrauch
- Anlagen, bei denen Ertragsausfall wirtschaftlich wichtig ist
- Anlagen auf Wohnhaus, Garage, Carport oder Nebengebäude
- nachgerüsteten Speichern oder Ladeeinrichtungen
- Eigentümern, die eine klare Spezialdeckung statt unklarer Mitversicherung wünschen
Gerade bei einer PV-Anlage mit Speicher und Wallbox sollte der Versicherungsschutz nicht nur allgemein geprüft werden. Es sollte konkret geklärt werden, ob alle technischen Bestandteile und wirtschaftlichen Folgen eines Schadens berücksichtigt sind.
LUMIT ersetzt nicht die Prüfung des Einzelfalls
Auch eine Allgefahrendeckung bedeutet nicht, dass jeder denkbare Schaden ohne Einschränkung versichert ist. Maßgeblich bleiben immer der konkrete Antrag, der vereinbarte Versicherungsumfang, die Versicherungssumme, mögliche Entschädigungsgrenzen und die Versicherungsbedingungen.
Deshalb sollte vor Abschluss geklärt werden:
- Welche Komponenten sind vorhanden?
- Welcher Anlagenwert soll versichert werden?
- Gibt es einen Batteriespeicher?
- Gibt es eine Wallbox?
- Ist die Anlage finanziert?
- Soll Ertragsausfall abgesichert werden?
- Bestehen besondere Montageorte oder Zugangsrisiken?
- Gibt es bestehende Deckung über die Wohngebäudeversicherung?
Der Vorteil einer Prüfung über Rockstroh-Solar liegt darin, dass diese Fragen gezielt für PV-Anlagen gestellt werden. So lässt sich besser erkennen, ob eine einfache Wohngebäudeversicherung ausreicht oder ob eine spezielle Photovoltaikversicherung mit LUMIT Allgefahrenschutz sinnvoller ist.
PV-Anlage mit LUMIT Allgefahrenschutz prüfen:
PV-Schutzcheck starten
Ist Ertragsausfall mitversichert?
Ein Schaden an der PV-Anlage verursacht nicht nur Reparaturkosten. Wenn die Anlage nicht arbeitet, kann auch Stromertrag verloren gehen. Das betrifft Eigenverbrauch, Einspeisung und die Wirtschaftlichkeit der Anlage.
Ertragsausfall ist nicht automatisch in jeder Versicherung enthalten. Er muss ausdrücklich vereinbart sein.
Besonders wichtig ist Ertragsausfall bei:
- größeren PV-Anlagen
- finanzierten Anlagen
- Anlagen mit hohem Eigenverbrauch
- längeren Reparaturzeiten
- Wechselrichter-Schäden
- Schäden an Batteriespeicher oder Steuerungstechnik
Eigentümer sollten prüfen, ob Ertragsausfall Photovoltaik enthalten ist, wie er berechnet wird und für welchen Zeitraum die Versicherung leistet.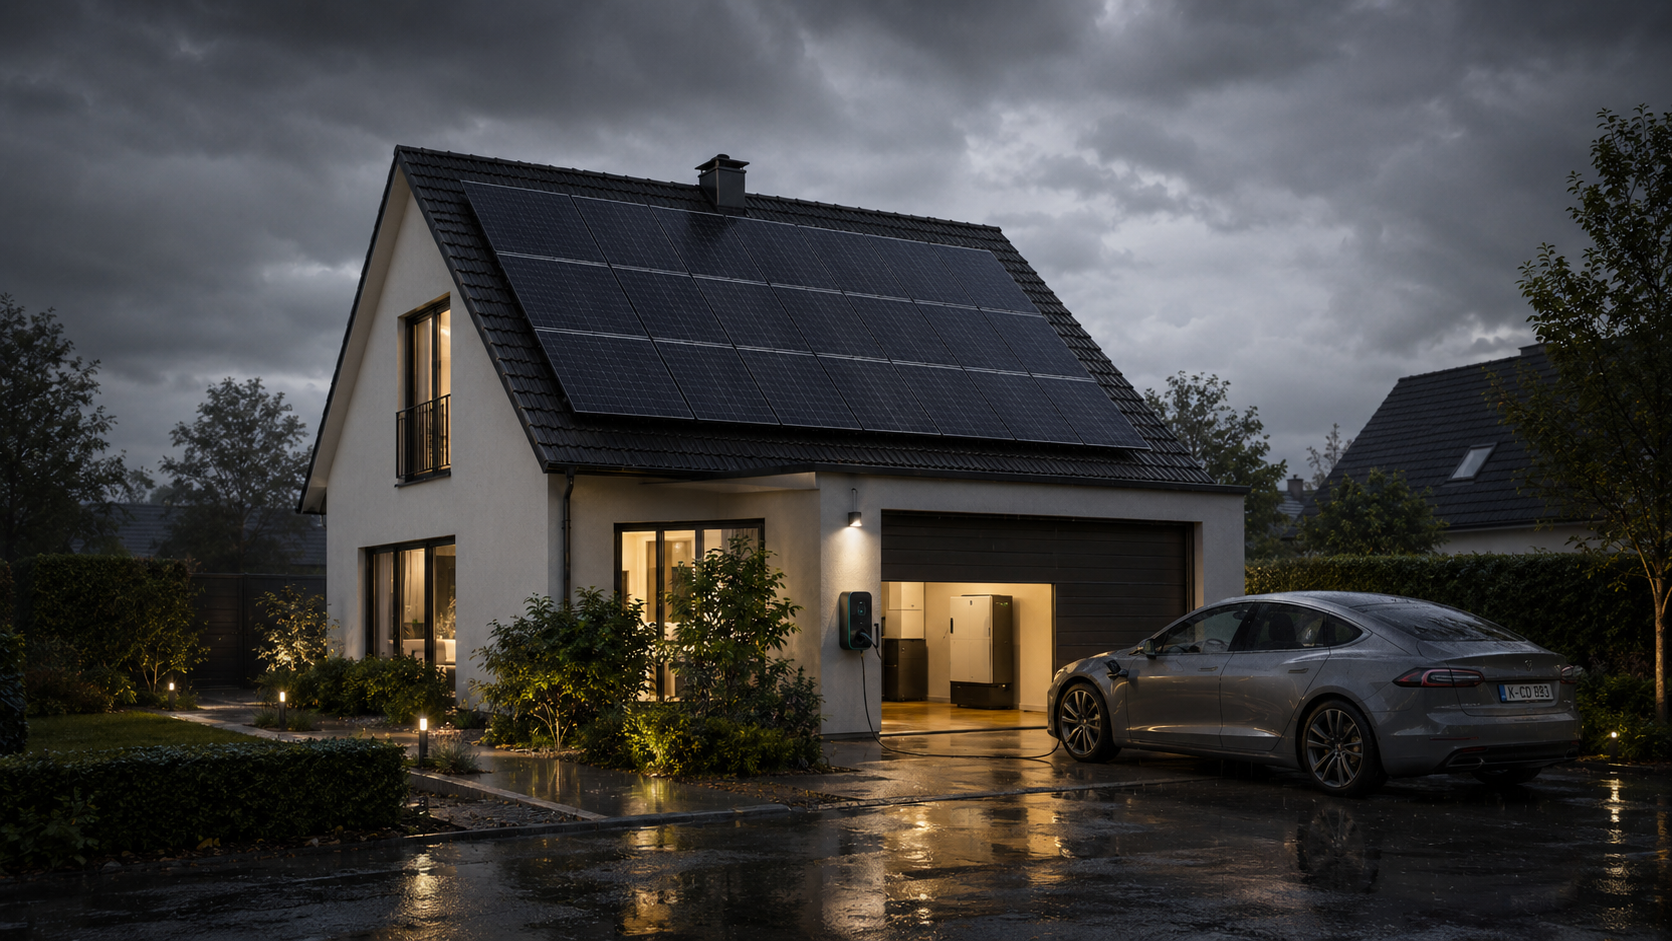
Was ist bei finanzierten PV-Anlagen wichtig?
Bei finanzierten Anlagen kann ein größerer Schaden zusätzliche Probleme auslösen. Die Finanzierung läuft weiter, auch wenn die Anlage beschädigt ist oder keinen Strom erzeugt.
Im Totalschaden kann außerdem eine Lücke entstehen, wenn die Versicherungsleistung nicht zur offenen Finanzierung oder zum Wiederaufbau passt. Deshalb ist bei finanzierten Anlagen auch das Thema Restwertdeckung wichtig.
Eigentümer sollten prüfen:
- Ist die Finanzierung berücksichtigt?
- Gibt es eine Restwertdeckung?
- Sind Batteriespeicher und Wallbox Teil der Finanzierung?
- Ist Ertragsausfall abgesichert?
- Reicht die Entschädigungsgrenze für die gesamte Anlage?
Reicht die Wohngebäudeversicherung aus?
Eine Wohngebäudeversicherung kann PV-Anlagen teilweise oder vollständig einschließen. Das muss aber konkret geprüft werden. Entscheidend ist nicht die Annahme, sondern der tatsächliche Vertragsinhalt.
Problematisch kann es werden, wenn:
- die PV-Anlage nicht ausdrücklich genannt ist
- Batteriespeicher oder Wallbox fehlen
- Überspannung begrenzt oder ausgeschlossen ist
- Ertragsausfall nicht enthalten ist
- Entschädigungsgrenzen zu niedrig sind
- nachträgliche Erweiterungen nicht gemeldet wurden
Eine eigene Photovoltaikversicherung kann sinnvoll sein, wenn der Schutz über die Wohngebäudeversicherung nicht eindeutig oder nicht ausreichend ist.
Welche Schäden sollten Eigentümer besonders prüfen?
Besonders wichtig sind folgende Schadenarten:
- Sturm
- Hagel
- Feuer
- Überspannung
- Kurzschluss
- Diebstahl
- Vandalismus
- Schäden am Wechselrichter
- Schäden am Batteriespeicher
- Schäden an der Wallbox
- Ertragsausfall
- Schäden durch Bedienfehler
- Kosten für Fehlersuche und Wiederinbetriebnahme
Je moderner und umfangreicher die Anlage ist, desto wichtiger wird eine genaue Prüfung des Versicherungsschutzes.
Was sollten Eigentümer konkret tun?
Eigentümer sollten ihren Vertrag nicht nur oberflächlich prüfen. Sinnvoll ist eine konkrete Bestandsaufnahme:
- Welche Bestandteile hat die PV-Anlage?
- Gibt es einen Batteriespeicher?
- Gibt es eine Wallbox?
- Ist die Anlage finanziert?
- Gibt es relevante Erträge oder Eigenverbrauch?
- Ist die Anlage der Versicherung gemeldet?
- Sind Überspannung und Ertragsausfall versichert?
- Gibt es Entschädigungsgrenzen?
- Ist eine eigene Photovoltaikversicherung sinnvoll?
- Wurde der Versicherungsschutz nach Erweiterungen angepasst?
Kurzfazit
Eine Photovoltaikversicherung sollte mehr absichern als nur die Solarmodule auf dem Dach. Wichtig sind auch Wechselrichter, Batteriespeicher, Wallbox, Überspannung, Ertragsausfall und mögliche Finanzierungslücken.
Eine Photovoltaikversicherung sollte mehr absichern als nur die Solarmodule auf dem Dach. Wichtig sind auch Wechselrichter, Batteriespeicher, Wallbox, Überspannung, Ertragsausfall und mögliche Finanzierungslücken.
Der LUMIT Allgefahrenschutz ist für viele Eigentümer interessant, weil er die PV-Anlage als technisches Gesamtsystem betrachtet und typische Risiken moderner Anlagen gezielt berücksichtigt. Besonders bei Anlagen mit Batteriespeicher, Wallbox, Ertragsausfall oder Finanzierung sollte geprüft werden, ob eine einfache Mitversicherung über die Wohngebäudeversicherung ausreicht oder eine spezielle Photovoltaikversicherung sinnvoller ist.
Ob ein Schaden versichert ist, hängt immer vom konkreten Vertrag ab. Eigentümer sollten deshalb genau prüfen, welche Bestandteile und Schadenursachen wirklich eingeschlossen sind.
FAQ
Welche Schäden sind bei einer Photovoltaikversicherung versichert?
Je nach Vertrag können Sturm, Hagel, Feuer, Überspannung, Diebstahl, Vandalismus, Bedienfehler, technische Schäden und Ertragsausfall versichert sein.
Ist der Wechselrichter mitversichert?
Der Wechselrichter sollte ausdrücklich zum versicherten Umfang gehören. Besonders wichtig ist der Schutz bei Überspannung, Kurzschluss und technischen Schäden.
Ist der Batteriespeicher automatisch mitversichert?
Nicht automatisch. Ein Batteriespeicher sollte der Versicherung gemeldet und ausdrücklich in den Versicherungsschutz aufgenommen werden.
Ist eine Wallbox Teil der Photovoltaikversicherung?
Das hängt vom Vertrag ab. Eine Wallbox sollte ausdrücklich geprüft werden, besonders bei Außenmontage oder Verbindung mit PV-Anlage und Batteriespeicher.
Sind Hagelschäden an Solarmodulen versichert?
Hagelschäden können versichert sein, wenn die PV-Anlage entsprechend eingeschlossen ist. Entscheidend ist der konkrete Versicherungsvertrag.
Ist Ertragsausfall automatisch versichert?
Nein. Ertragsausfall muss ausdrücklich im Vertrag enthalten sein. Der Ersatz des Sachschadens bedeutet nicht automatisch Ersatz des verlorenen Stromertrags.
Was ist Allgefahrenschutz Photovoltaik?
Allgefahrenschutz bedeutet, dass viele unvorhergesehene Schäden versichert sein können, sofern sie nicht ausgeschlossen sind. Der genaue Umfang hängt vom Tarif ab.